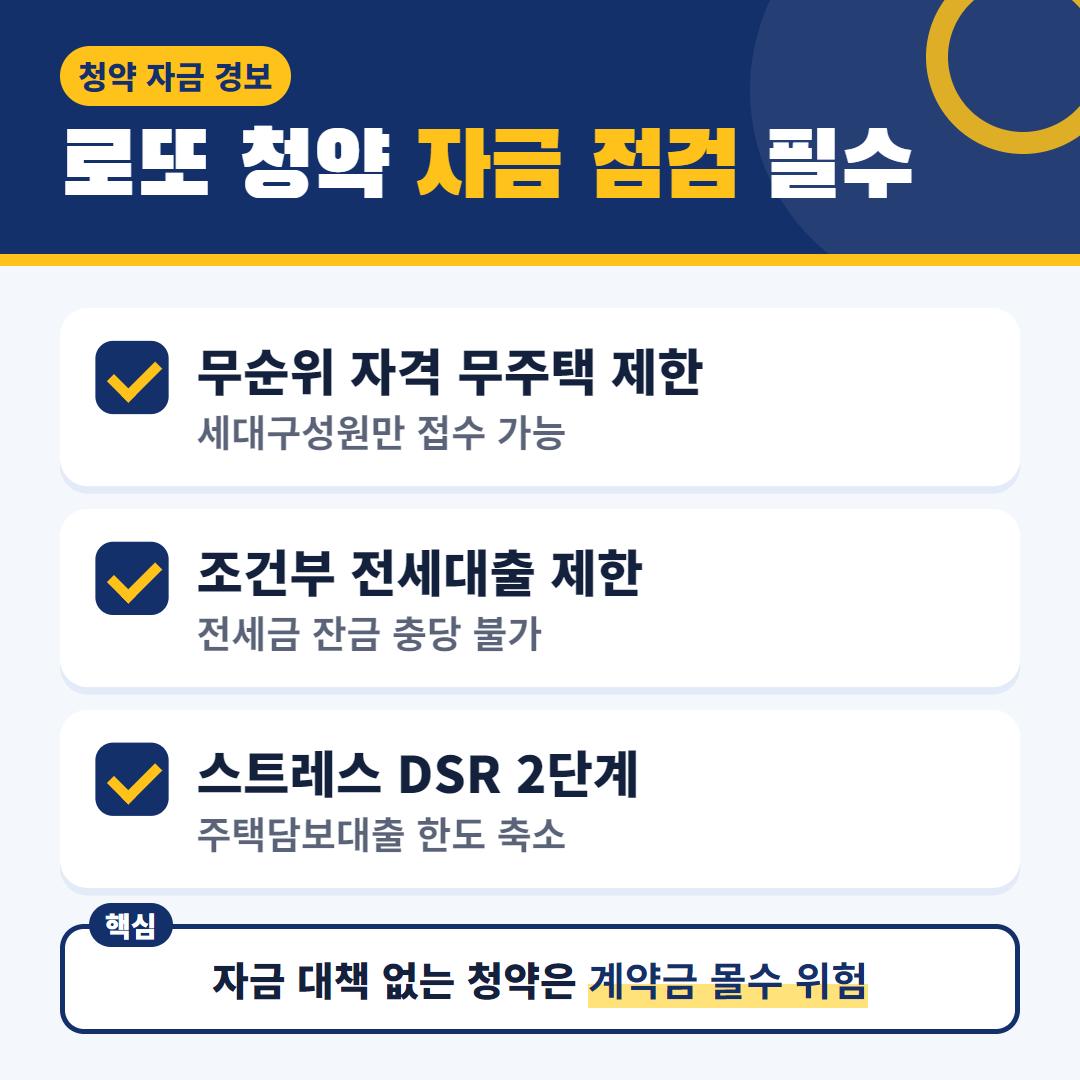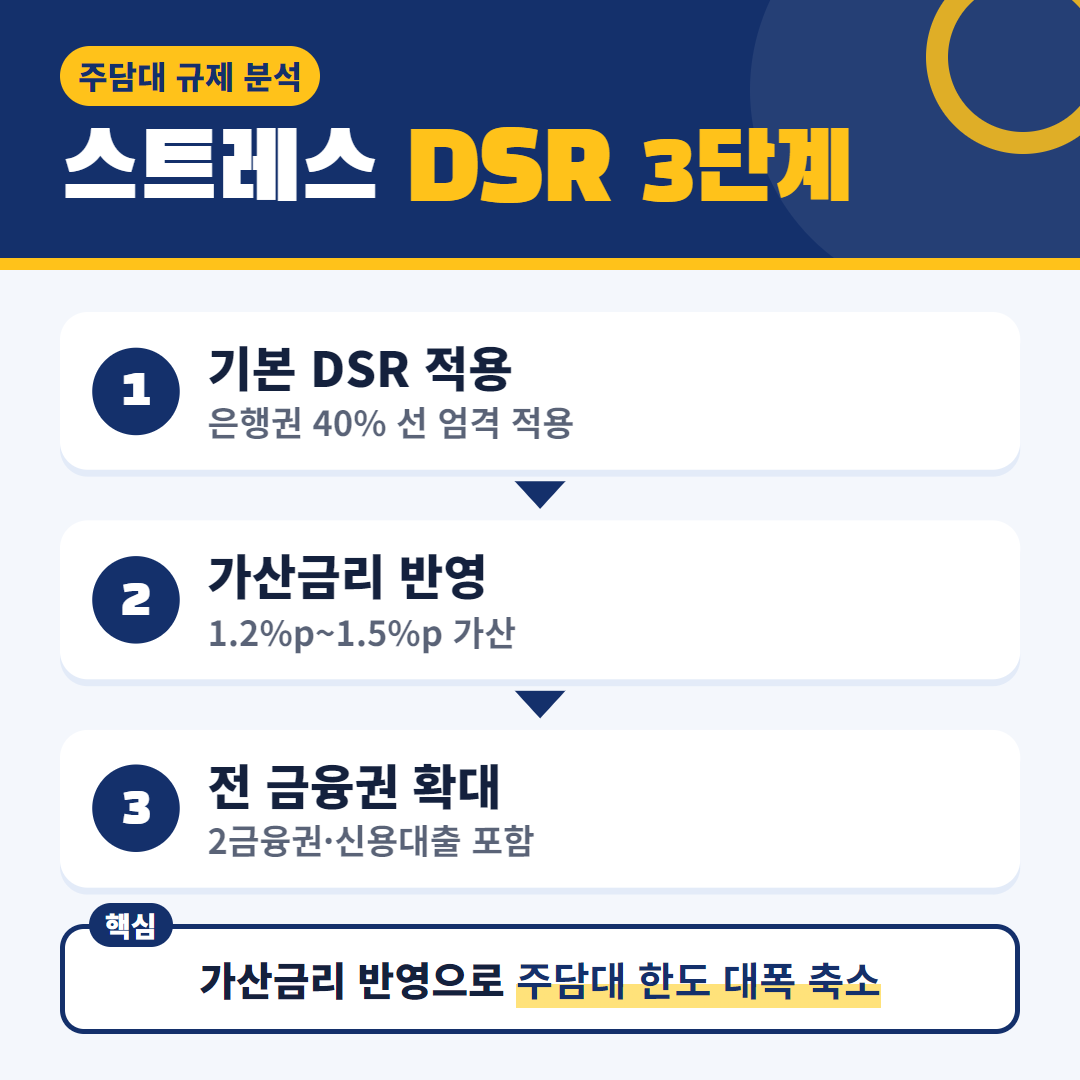

2026년 11월 기준 시중은행 창구에서 주택담보대출 가능액을 조회해 보면 이전과 사뭇 다른 결과가 나옵니다.기준금리 인하 기조 속에서도 실제 승인되는 주담대 한도는 오히려 줄어드는 양상이거든요.가계부채 관리 명목으로 도입된 스트레스 총부채원리금상환비율 규제가 전 금융권으로 확대되면서 대출 한도 산정식 자체가 재편된 결과입니다.. 1단계 연소득 대비 기본 DSR 40% 한도 확인모든 주담대 계산의 출발점은 차주의 세전 연소득과 기본 DSR 40% 규제선입니다.총부채원리금상환비율은 1년간 갚아야 하는 모든 대출 원리금을 연소득으로 나눈 비율이죠.은행권은 이 40% 선을 엄격히 적용합니다. 연소득 6,000만 원 차주라면 연간 원리금 상한선은 2,400만 원, 매달 상환액은 200만 원으로 제한됩니다. 여기..